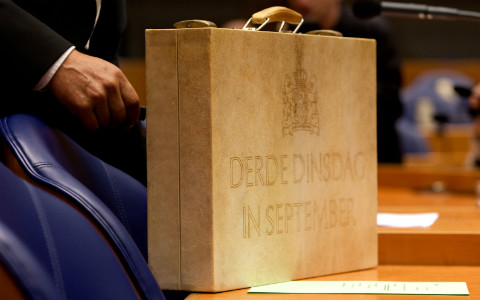


Prinsjesdag 2026
Meer betalen, meer profiteren: zo schuiven de lasten in 2027
Opnieuw onzekerheid over box 3, hogere uitgaven aan defensie en meer aandacht voor groei en verduurzaming: Prinsjesdag 2026 brengt weer de nodige fiscale veranderingen met zich mee. Het nieuwe kabinet is flink aan het schuiven geweest met de belastingplannen en vooral zelfstandigen en werkgevers zullen dat in hun portemonnee gaan merken. Maar waar het ene belastingvoordeel verdwijnt, ontstaat er ergens anders juist weer ruimte: investeren in verduurzaming en innovatie wordt aantrekkelijker en op sommige plekken gaan de lasten ook juist omlaag. In deze special zetten we de belangrijkste maatregelen uit het Belastingplan 2027 voor je op een rijtje, zodat je precies weet waar je aan toe bent.
De regels over inkomstenbelasting zullen met ingang van het nieuwe jaar weer veranderen. Dat ga je als ondernemer overwegend op een negatieve manier merken in je portemonnee.
Inkomstenbelasting
Voor ondernemers valt er op het gebied van inkomstenbelasting weinig te juichen: de tarieven stijgen en verschillende belastingvoordelen worden verder afgebouwd
Tarieven inkomstenbelasting gaan omhoog
De tarieven in de eerste twee belastingschijven zullen iets stijgen vanaf 2027. Het tarief in de eerste schijf gaat van 35,75% naar 36,23% en het tarief in de tweede schijf gaat van 37,56% naar 38,16%. Het hoogste tarief blijft stabiel op 49,5%. Toch ga je dus over (een deel van) je inkomen meer belasting betalen.
Daartegenover wordt de arbeidskorting wel verhoogd: het maximale bedrag stijgt van € 5.756 in 2026 naar € 5.929 in 2027. De maximale ouderenkorting gaat juist omlaag van € 2.067 naar € 1.993.
Belastingvoordelen zelfstandigen aanzienlijk afgebouwd
Zoals het kabinet vorig jaar al aankondigde, wordt de zelfstandigenaftrek in 2027 verder verlaagd. In 2026 bedraagt deze nog € 1.200, maar vanaf 2027 blijft hier slechts € 900 van over.
Daarnaast wordt er een flinke hap genomen uit de belastingvoordelen voor starters. De startersaftrek bedraagt nu nog € 2.123, maar daar zal per 1 januari 2027 praktisch niks meer van overblijven: het maximale bedrag dat je mag aftrekken wordt dan slechts € 10. Vanaf 2028 verdwijnt de startersaftrek helemaal.
Introductie vrijheidsbijdrage
Om de hogere uitgaven aan defensie te financieren, introduceert het kabinet de zogenoemde vrijheidsbijdrage. Normaal gesproken worden de bedragen en grenzen in de inkomstenbelasting jaarlijks aangepast aan de prijsstijgingen, maar in 2027 zal slechts 48% van de normale inflatiecorrectie worden toegepast. De overheid ontvangt zo meer belasting dan bij een volledige correctie en zal deze extra opbrengst besteden aan defensie.
Wat jij concreet zal merken van deze vrijheidsbijdrage, is dat je minder kunt profiteren van de jaarlijkse verhoging van fiscale bedragen dan je misschien gewend bent. Het kan immers zijn dat je door de regeling eerder in een hogere belastingschijf terecht zult komen.
Box 3 en vermogen
Ook voor mensen met vermogen is er weinig goed nieuws. Belastingvoordelen verdwijnen, terwijl over de toekomst van box 3 nog altijd veel onzekerheid bestaat.
Nieuw box 3-stelsel opnieuw uitgesteld
Het kabinet was van plan om vanaf 2028 een nieuw box 3-stelsel in te voeren waarbij het werkelijke rendement op vermogen een belangrijkere rol krijgt. Over dit voorstel is echter nog geen overeenstemming bereikt. Het kabinet heeft daarom besloten om op Prinsjesdag geen nieuw aangepast wetsvoorstel in te dienen en de aanpassingen door te schuiven naar de Voorjaarsnota van 2027.
Hierdoor komt het plan om de aanpassingen per 2028 in te voeren onder druk te staan. Een nieuw stelsel op basis van werkelijk rendement zou volgens de huidige planning op zijn vroegst rond 2030 kunnen worden ingevoerd.
Heb jij dus spaargeld, beleggingen of ander vermogen? Dan blijft het voorlopig nog onzeker hoe box 3 er de komende jaren uit gaat zien.
Belastingvoordeel groen beleggen verdwijnt
Wat daarentegen wel duidelijk is, is dat het fiscale voordeel voor groene beleggingen vrijwel volledig verdwijnt. In 2026 bedraagt de vrijstelling nog € 26.715 per persoon en € 53.430 voor fiscale partners. In 2027 wordt deze vrijstelling verlaagd naar slechts € 200 per persoon en € 400 voor fiscale partners.
Vanaf 1 januari 2028 verdwijnen zowel de vrijstelling als de bijbehorende heffingskorting helemaal.
Auto van de zaak
Voor zakelijke rijders is het beeld wisselend: elektrisch rijden krijgt opnieuw een steuntje in de rug, terwijl andere regelingen juist worden versoberd.
Bijtelling elektrische auto blijft verlaagd
In tegenstelling tot eerder aangekondigde plannen, wil het kabinet een verlaagd bijtellingstarief voor een nieuwe volledig elektrische auto van de zaak behouden. Met ingang van 2027 betaal je daarom 20% bijtelling tot een cataloguswaarde van € 30.000. Voor het gedeelte daarboven geldt het reguliere bijtellingspercentage van 22%.
Vanaf 2028 zal de korting voor nieuwe elektrische auto’s wel helemaal verdwijnen.
Voorwaarden youngtimerregeling worden versoberd
Ook de youngtimerregeling wordt aangepast. Bij een youngtimer wordt de bijtelling niet berekend over de oorspronkelijke cataloguswaarde, maar over de huidige waarde van de auto.
Maar om voor deze regeling in aanmerking te komen, gelden er wel een aantal voorwaarden. Zo moet een auto vanaf 2027 minimaal 17 jaar oud zijn om onder deze regeling te vallen, waar dat in 2026 nog 16 jaar is. Vanaf 2028 wordt deze grens verder verhoogd naar 20 jaar.
Voor auto’s die in 2025 al onder de youngtimerregeling vielen, geldt in 2026 en 2027 nog een overgangsrecht met aangepaste regels.
Pseudo-eindheffing op fossiele auto's van de zaak
Stel jij als werkgever een fossiele auto van de zaak ter beschikking waar je werknemers ook privé gebruik van maken? Dan krijg je vanaf 2027 te maken met een extra belasting.
Als werkgever ga je namelijk een zogenoemde pseudo-eindheffing van 12% van de cataloguswaarde van de auto betalen. Het idee hierachter is om werkgevers te stimuleren om te kiezen voor volledig emissievrije auto’s als auto van de zaak.
Voor auto's die al vóór 1 januari 2027 ter beschikking zijn gesteld, geldt een overgangsrecht tot en met 31 december 2030. Daarnaast komen er nog enkele andere uitzonderingen op deze regeling. Zo zal de heffing niet gelden voor bepaalde huurauto's, handgeschakelde lesauto's en tijdelijke vervangende auto's bij bijvoorbeeld onderhoud of reparatie.
Werkgevers en werknemers
Werkgevers krijgen over het algemeen te maken met hogere lasten, maar daar staan ook een paar voordelige maatregelen tegenover.
Onbelaste kilometervergoeding omhoog
Om in het thema van auto’s te blijven: het kabinet heeft bekend gemaakt dat de maximale belastingvrije kilometervergoeding zal stijgen van € 0,23 naar € 0,25 per kilometer. Opvallend is dat deze verhoging met terugwerkende kracht zal gelden vanaf 1 januari 2026.
Hogere Aof-premie voor werkgevers
Daarnaast zullen bedrijven vanaf 2027 ook een bijdrage gaan leveren aan de hogere defensie-uitgaven. Hiervoor wordt de premie voor het Arbeidsongeschiktheidsfonds (Aof) verhoogd. Voor kleine werkgevers stijgt deze premie van 6,27% naar 6,67% en voor grote werkgevers gaat het tarief van 7,63% naar 8,03%. Hiermee worden de werkgeverslasten vanaf 2027 hoger.
Zorgverzekering
Ook buiten de belastingen zullen de hogere kosten volgend jaar in je portemonnee te merken zijn. Zo wordt de zorgverzekering in 2027 opnieuw duurder.
Zorgpremie en eigen risico omhoog
Het kabinet rekent voor 2027 met een zorgpremie van gemiddeld € 169 per maand. Dat is € 12,50 per maand meer dan de rekenpremie voor 2026. Hoeveel je uiteindelijk daadwerkelijk gaat betalen, hangt af van je zorgverzekeraar. Zij maken hun definitieve premies later dit jaar bekend.
Daarnaast stijgt het verplichte eigen risico voor het eerst in jaren: van € 385 naar € 400. Daar staat tegenover dat ook de maximale zorgtoeslag omhooggaat. Voor mensen die hiervoor in aanmerking komen, wordt een deel van de hogere zorgkosten dus gecompenseerd.
BTW-regelingen
Ook binnen de BTW verandert het nodige. Sommige producten worden vanaf 2028 flink zwaarder belast, terwijl de lagere brandstofaccijns juist langer blijft bestaan.
BTW op bloemen en planten naar 21%
Voor sierteeltproducten geldt momenteel het verlaagde BTW-tarief van 9%. Vanaf 1 januari 2028 wordt dit verhoogd naar het algemene tarief van 21%. Dit geldt onder andere voor snijbloemen, kamerplanten, tuinplanten, bloembollen en producten uit de boomkwekerij, zoals kerstbomen.
Ben je dus ondernemer in de sierteeltsector? Dan kan het verstandig zijn om je tijdig voor te bereiden op dit hogere BTW-tarief.
Lagere brandstofaccijns blijft langer bestaan
Het kabinet wil de tijdelijke verlaging van de accijns op brandstoffen verlengen, om de aanhoudende hoge brandstofprijzen te dempen. De accijns blijft hierdoor voorlopig € 0,85 per liter benzine en € 0,55 per liter diesel.
Het kabinet wil na afloop van de tijdelijke verlaging in 2028 opnieuw bekijken wat de gevolgen zijn voor onder andere tanken over de grens.
Vennootschapsbelasting
Voor ondernemers die willen investeren en innoveren heeft het kabinet juist goed nieuws: verschillende fiscale voordelen worden ruimer.
Meer voordeel bij duurzame investeringen
Als je als ondernemers investeert in energiebesparende of duurzame bedrijfsmiddelen, kun je gebruikmaken van de energie-investeringsaftrek (EIA).
Het bijbehorende aftrekpercentage wordt per 2027 verhoogd van 40% naar 45,5%. Investeren in bijvoorbeeld energiebesparende apparatuur of duurzame energie kan hierdoor fiscaal aantrekkelijker worden.
Innovatiebox aantrekkelijker voor het MKB
Voor MKB-bedrijven die zelf innovatieve producten of technologieën ontwikkelen, wordt de innovatiebox vanaf 2027 ook aantrekkelijker. Met deze regeling kan de winst die je maakt met innovatieve activiteiten tegen een lager tarief in de vennootschapsbelasting worden belast.
Vanaf 2027 wordt de forfaitaire regeling binnen de innovatiebox flink uitgebreid. Het maximale bedrag dat via deze regeling als winst uit innovatie kan worden aangemerkt, stijgt van € 25.000 naar € 100.000. Deze winst wordt belast tegen het lagere tarief van 9%.
Hierdoor kunnen met name kleinere innovatieve bedrijven over een groter deel van hun winst profiteren van het lagere belastingtarief.
Let op: de meeste maatregelen uit het Belastingplan 2027 moeten nog worden goedgekeurd door de Tweede en Eerste kamer. Zowel de plannen als de ingangsdata hiervan kunnen dus nog veranderen.
Heb je vragen over wat de plannen voor jou of jouw onderneming betekenen? Neem dan contact met ons op. Want waar de fiscale plannen ook naartoe schuiven, wij schuiven graag met je mee!